التأمين ممكن يبقى أكبر باب دخل للصيدلية، وممكن يبقى أكبر باب خسارة. الصيدلية بتصرف الدوا النهارده، والشركة بتدفع بعد شهر أو اتنين، وفي النص فيه نسبة تحمّل، وأصناف مش مغطاة، وموافقات، وحدود للفاتورة وللكارت. لو ده بيتحسب على ورق أو في دماغ الصيدلي، الفلوس بتضيع في التفاصيل. المقال ده بيشرح إزاي تدير التأمين في الصيدلية صح، وإيه اللي لازم يكون في البرنامج.
الفلوس بتضيع فين في التأمين؟
- نسبة غلط: الصيدلي حسب على المريض 20% والعقد بيقول 10%، أو العكس.
- صنف مش مغطى: اتصرف على حساب الشركة، والشركة رفضته في المطالبة.
- موافقة ناقصة: فاتورة فوق حد الموافقة من غير رقم موافقة، فاترفضت.
- الكارت عدّى حده: المريض استهلك حد الشهر، والصيدلية صرفت فوقه.
- مطالبة ناقصة: فواتير اتنست ما دخلتش المطالبة الشهرية.
- مرتجع بعد المطالبة: المريض رجّع دوا بعد ما المطالبة اتبعتت، والحساب اتلخبط.
1. عقد كل شركة متسجّل مرة واحدة
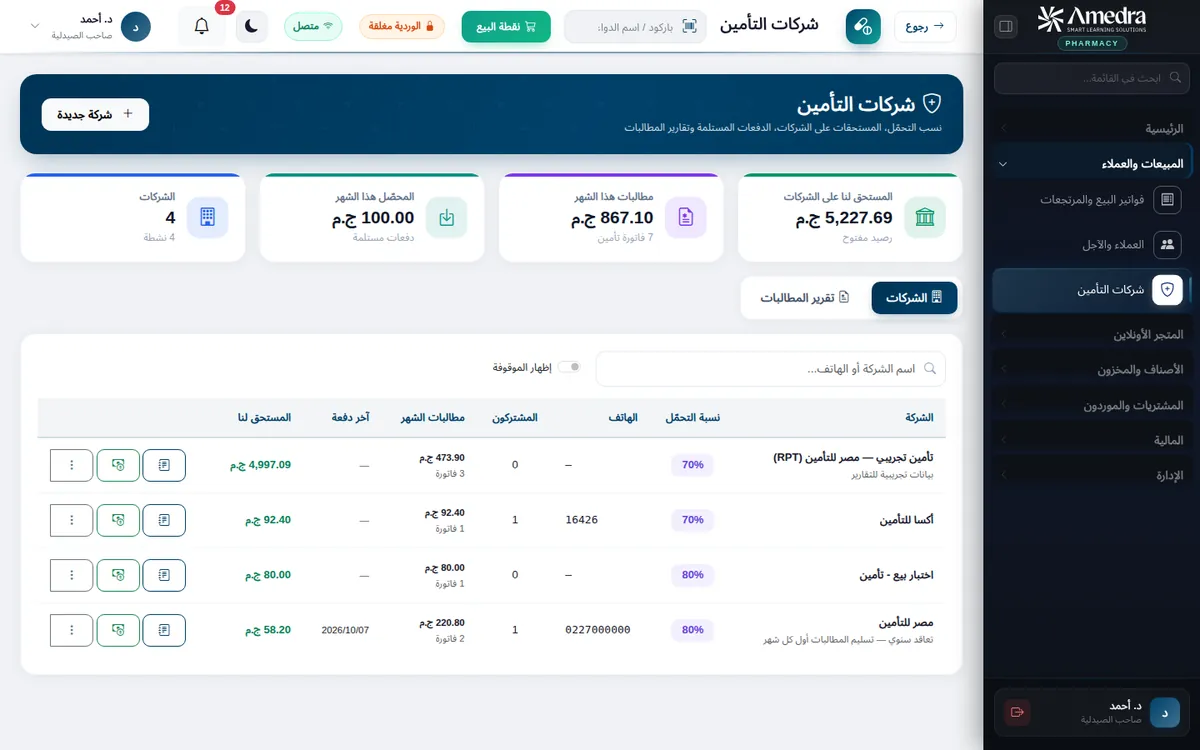
كل شركة تأمين ليها في البرنامج بيانات عقدها:
- نسبة تحمّل الشركة (والباقي على المريض).
- مدة السداد، 30 يوم مثلاً.
- الموافقة: إلزامية على كل فاتورة، أو فوق مبلغ معيّن بس.
- الأصناف أو الفئات المستثناة من التغطية.
- حد أقصى للفاتورة الواحدة، وحد شهري لكل كارت.
- تاريخ بداية ونهاية العقد، وتاريخ انتهاء كارت كل مريض.
- خصم التعاقد اللي بيتحسب على مطالبة الشركة.
بعد كده الصيدلي ما بيحسبش حاجة بإيده.
2. الكاشير بيحسب النصيبين لوحده
الصيدلي بيختار شركة المريض وبيكتب رقم الموافقة لو مطلوبة، والبرنامج بيحسب على السطور المغطاة بس: الشركة هتتحمّل كام، والمريض هيدفع كام. ولو حد الفاتورة أو الحد الشهري قلّل نصيب الشركة، بتظهر ملاحظة على الشاشة عشان الصيدلي يقول للمريض قبل ما يدفع، مش بعدها. ورقم الموافقة بيتطبع على الإيصال ويروح مع المطالبة.
أكتر سبب لرفض المطالبات هو رقم موافقة ناقص. خلّي البرنامج يمنع إتمام الفاتورة من غيره لما الشركة تطلبه، بدل ما تكتشف ده آخر الشهر.
3. الأمراض المزمنة: روشتة شهرية
مريض السكر أو الضغط بياخد نفس الأدوية كل شهر على التأمين. سجّل روشتته الشهرية مرة واحدة، وكل شهر بتصرفها بضغطة من الكاشير، بنفس الأصناف والكميات ومحسوبة على التأمين. المريض بيرجع لنفس الصيدلية لأنها فاكراه.
4. المطالبة الشهرية من غير ما فاتورة تتنسي
آخر الشهر البرنامج بيجمع كل فواتير الشركة اللي لسه ما دخلتش مطالبة:
- مسودة: بتراجع الفواتير، وتشيل أو تضيف، والمرتجع لسه مسموح ومطالبة الشركة بتتعدّل معاه.
- مُرسلة: أول ما تبعتها للشركة بتتقفل، وما ينفعش مرتجع أو إلغاء على فاتورة فيها، عشان الرقم اللي اتبعت ما يتغيّرش من وراك.
- مُسوّاة: لما الشركة ترد، بتسجّل المقبول والمرفوض لكل سطر. والمرفوض بيترجع على المريض لو عميل مسجّل، أو بيتشطب كخسارة.
والفاتورة الواحدة ما ينفعش تدخل في مطالبتين.
5. فلوسك عند الشركات
كل دفعة من الشركة بتتسجّل وتتوزّع على المطالبات الأقدم الأول. وتقرير أعمار المديونية بيقولك كل شركة عليها كام، ومن إمتى: أقل من 30 يوم، و60، و90 وأكتر. وفلوس التأمين ما بتتحسبش في كاش الدرج، فالوردية بتطلع مظبوطة.
6. التأمين لما النت يفصل
البيع بالتأمين بيشتغل من غير إنترنت بنفس الحساب بالظبط، وبيتراجع ويترفع لما النت يرجع. برنامج صيدلية بدون إنترنت.
إزاي تختبر أي برنامج في التأمين؟
- سجّل شركة بنسبة 80% وصنف مستثنى، واعمل فاتورة فيها الصنف ده وصنف مغطى.
- حط حد للفاتورة أقل من الإجمالي، وشوف البرنامج نبّهك ولا لأ.
- اعمل مطالبة، وابعتها، وجرّب ترجّع صنف من فاتورة فيها.
- سجّل رد الشركة برفض سطر، وشوف راح على مين.
أسئلة شائعة
البرنامج بيحسب نصيب المريض والشركة لوحده؟
أيوه، على السطور المغطاة بس، وبيراعي الأصناف المستثناة وحد الفاتورة والحد الشهري للكارت.
ينفع أكتر من شركة تأمين؟
أيوه. كل شركة بعقدها ونسبتها وشروطها، وكل مريض مربوط بشركته ورقم كارته.
لو المريض رجّع دوا بعد المطالبة؟
لو المطالبة لسه مسودة، المرتجع بيتعمل ومطالبة الشركة بتتعدّل. ولو اتبعتت، الفواتير اللي فيها بتتقفل، عشان الرقم اللي اتبعت يفضل ثابت.
كام السعر؟
برنامج الصيدليات من 500 جنيه في الشهر. تفاصيل الباقات.
الخلاصة
التأمين بيكسّب الصيدلية لما كل حاجة فيه مكتوبة في البرنامج: العقد، والنسب، والموافقات، والحدود، والمطالبة الشهرية. شوف برنامج إدارة الصيدليات من أميدرا، أو اقرا دليل اختيار برنامج الصيدلية.